

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес

Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста
Видео
Колонка экономиста
12.11.2026 | Никита Масленников
Между слабым спадом и низким ростом
Именно так можно интерпретировать октябрьское значение сводного индекса объема производства (по версии S&P Global), отслеживающего активность в обрабатывающих отраслях и сфере услуг в РФ и составившего 50 пунктов после 50,8 пункта в сентябре. Размерность индекса ниже текущей указывает на ослабление макродинамики, выше – на ее усиление. Составляющие показателя расположились на разных траекториях: PMI в обработке символически поднялся на 0,1 пункта – до 49,9 пункта, PMI в сфере услуг, напротив, опустился более ощутимо – до 50,1 пункта после 51,3 пункта месяцем ранее.
Оценки бизнесом текущего состояния делового климата в середине осени тоже менялись разнонаправленно. По опросам РСПП (результаты опубликованы 2 ноября), причем октябрьские итоги сопоставлялись с августовскими, поскольку сентябрьские данные признаны нерепрезентативными), доля респондентов, отметивших его ухудшение, увеличилась с 24,7% до 31,8%. Впрочем, выросла и доля компаний, указавших на улучшение – с 4,5% до 9%. Сводный индекс бизнес-климата в октябре поднялся на 1 пункт – до 44,3 пункта, но остался в области ниже отметки в 50 пунктов, констатируя в целом некомфортное состояние деловой среды.
Заметим, что в представленном 5 ноября ЦБ РФ резюме обсуждения ключевой ставки сказано: в третьем квартале экономика вновь перешла к положительному разрыву выпуска – внутренний спрос продолжил рост, тогда как в отдельных отраслях предложение было временно ограничено. На этот дисбаланс указывает повышение показателей устойчивой инфляции до 5-6% с сезонной очисткой в годовом выражении. В связи с этим Банк России повысил прогноз годовой инфляции-2026 до 7,1-7,6% и скорректировал ожидания по темпу ВВП с 0,0-1,0% до 0,5-1,0%. В него попадают и альтернативные оценки, но пересмотренные вниз: в ИНП РАН прогноз потерял 0,1% - до 0,7%, в ЦМАКП сузили интервал ожиданий с 0,5-0,9% до 0,5-0,7%.
Из мониторинга РСПП состояния экономики и компаний следует, что в третьем квартале в ТОП-3 ограничений их деятельности входили: падение спроса на товары и услуги (38% опрошенных, +5 п.п. к доле второго квартала), дефицит оборотных средств (36%, +9 п.п.), неплатежи со стороны контрагентов (36%, но они стали упоминаться несколько реже, -4 п.п.). Следующими по актуальности проблемами в III квартале компании назвали недоступность заёмных средств и рост долговой нагрузки по кредитам и облигационным займам – каждый из этих факторов отметили 19,7% участников опроса. При этом доля респондентов, указавших на рост долговой нагрузки, впервые с момента включения этого варианта в анкету в IV квартале 2025 года, достигла такого уровня. В предыдущие раунды мониторинга она составляла менее 10%.
Рост фискальной нагрузки мешал работе 18% организаций. Столько же компаний отметило, что на их деятельность негативное влияние оказали логистические проблемы, связанные с доставкой закупаемого сырья, оборудования, комплектующих и т.д.; с ухудшением условий транспортировки продукции, а также с ухудшением условий поставки сырья и комплектующих. Доля этого варианта выросла за квартал на 5,4 п. п.
Сокращение объёмов производства затронуло 16,4% организаций, принявших участие в опросе. Немного реже – в 13,1% случаев – компаниям мешала в работе нестабильность на валютном рынке. Чуть более десятой части опрошенных (11,5 %) отметили негативное влияние со стороны санкционных ограничений. О невозможности оснастить организацию новым оборудованием, технологиями из-за ограничения импорта товаров, работ, услуг заявили 9,8% участников опроса.
Среди мер по адаптации к текущим условиям доминирует сокращение расходов – его отметили 84% респондентов.
С большим отрывом от самого популярного варианта следует ответ – «в планах повысить цены», набравший долю 29,1 %.
Примерно столько же компаний – 27,3% – собираются реализовать программы по внедрению энерго- и ресурсосберегающих технологий.
18,2% предприятий намерены заняться реализацией проектов по внедрению цифровых технологий в производство / оказание услуг. Доля этого ответа значимо изменилась по сравнению с данными за II квартал – она снизилась на 7,8%.
О возможном сокращении объёмов инвестиционных программ сообщили 18,2% организаций. В этом случае, напротив, произошёл рост доли с 12,3% на 5,9 п. п.
14,5% компаний готовы в перспективе сократить производство или оказание услуг. Интенсифицировать производство планируют 12,7% опрошенных.
Такую же долю составили компании, собирающиеся продать непрофильные активы.
Десятая часть респондентов отметила, что их компании в будущем начнут требовать аванс со стороны покупателей.
Опросные данные о состоянии инвестактивности указывают на ее продолжение, но с усилением проявлений сдержанности компаний. В октябре инвестиционные проекты реализовывали 63,6% опрошенных компаний. По сравнению с августом доля сократилась минимально – на 0,4 п. п., что укладывается в статистическую погрешность.
Среди ответивших на вопрос о ходе инвестиционных программ 59,1% компаний сообщили, что их реализация идёт по графику без изменений в бюджете. В августе доля этого варианта составляла 71%. Доля изменилась в меньшую сторону на 11,9 п. п. Доля компаний, отставших от графика, выросла с 22,6 до 31,8 %, а сокративших финансирование – с 14,5 до 22,7%. Опережали график 2,3% компаний против 3,2% в августе. Об увеличении финансирования сообщили 11,4% респондентов – на 3,3 п. п. больше, чем в предыдущем раунде. Согласно полученным результатам, отставание от графика и сокращение инвестиционного бюджета стало происходить значимо чаще, чем в августе 2026 года.
В ноябре – декабре ожидается, что экономика будет продолжать расти умеренным темпом, что может, по меньшей мере, не ухудшить оценки бизнес-климата. О том, как в дальнейшем будет меняться деловая активность, можно судить по изменению прогнозных ожиданий макродинамики на трехлетнем горизонте. В связи с этим существенное значение имеют корректировки, сделанные в октябре Банком России. В первую очередь, речь идет о траектории ключевой ставки.
Средняя ключевая ставка в 2026 году составит 14,6%. Диапазон средней ключевой ставки на 2027–2028 годы пересмотрен вверх: до 12,5–13,5 и 9,0–10,0% соответственно (по сравнению с 10,5–12,5% на 2027 год и 8,0–9,0% на 2028 год в июльском прогнозе). С учетом преобладания проинфляционных рисков и продолжительных эффектов выбытия производственных мощностей в отдельных отраслях на инфляцию и инфляционные ожидания для возвращения инфляции к целевому уровню вблизи 4% потребуется более длительный период поддержания умеренно жестких денежно-кредитных условий. В 2029 году в условиях устойчивого закрепления инфляции на цели прогнозируется возвращение ключевой ставки в диапазон 7,5–8,5% годовых, соответствующий оценкам долгосрочного уровня номинальной нейтральной ставки.
Заметим, что по состоянию на 2 ноября инфляция в годовом выражении снизилась до 6,95%, главным образом за счет уменьшения цен на бензин н/н на 2,04%, что привело к недельному дефляционному шагу в 0,04%. Тем не менее, проинфляционные риски в том числе на среднесрочном горизонте остаются на повышенном уровне. В их числе: возможное усиление дисбаланса спроса и предложения, сохранение высоких инфляционных ожиданий, вероятность более значительного бюджетного импульса, а также ухудшение внешних условий.
С учетом этих рисков, отразившихся в скорректированной траектории ключевой ставки прогнозный диапазон ВВП на 2027 год понижен на 0,5 п.п., до 1,0–2,0%, с учетом более жестких денежно-кредитных условий. В дальнейшем рост ВВП будет соответствовать долгосрочным темпам роста потенциального выпуска: 1,5–2,5%.
В Минэкономразвития на 2027-2029 годы траектория ВВП сходная – 1,4%, 1,9%, 2,4% соответственно. В ЦМАКП она более умеренная – 1,0-1,3%, 1,3-1,5%, 1,3-1,7%. Примерно таких же темпов в интервале 1,2-1,8% ожидают участники октябрьского макроэкономического опроса ЦБ РФ. Оценки же среднего долгосрочного темпа до 2034 года снижены на 0,1 п.п. до 1,7%.
В расходах на конечное потребление прогнозный диапазон на 2026 год Центробанком повышен до 3,0–3,5% (по сравнению с 1,5–2,5% в июльском прогнозе) с учетом фактической динамики, наблюдающейся в 2 полугодии 2026 года. В 2027 году ожидается более умеренный темп роста потребления (0,5–1,5%) на фоне более жестких денежно-кредитных условий, а в дальнейшем – постепенное возвращение к устойчивой траектории роста 1,5–2,5%. В альтернативных версиях экспертов и правительственных экономистов тренд тот же, отличия в годовых значениях показателя малосущественны.
По версии ЦБ РФ, прогнозный диапазон по валовому накоплению в 2026 году снижен до (-4,0)–(-3,0)% (по сравнению с (-3,5)–(-1,5)% в июльском прогнозе). Сокращение валового накопления обусловлено отрицательным вкладом изменения запасов в ВВП при сохранении устойчивого внутреннего спроса, в том числе ввиду эффектов от временного выбытия производственных мощностей. В дальнейшем ожидается их восстановление в 2027 году и околонулевой вклад изменения запасов в ВВП.
В Минэкономразвития ожидания темпов инвестактивности-2027 заметно скромнее – всего 0,2%, в следующие два года – 2,5% и 3,0% соответственно. В ЦМАКП версия динамики инвестиций в основной капитал умеренно-консервативная: в течение всех трех лет она не выйдет за пределы интервала 1,7-2,3% после падения в текущем году примерно на 5%.
Состояние деловой активности в следующем году решающим образом будет определяться комплексным эффектом для экономики от бюджетной и денежно-кредитной политики. При этом, по мнению экспертов, при последовательной реализации консолидационного замысла, заложенного в логику новой финансовой трехлетки, период фронтального бюджетного импульса может завершиться уже в 2027 году. Минфин с учетом заметно возросшей налоговой нагрузки на бизнес и население на фоне сдерживания расходов и увеличения госзаимствований, по сути, передает эстафету стимулирования экономического роста Банку России. Причем главным условием для этого остается приближение интенсивности ценового давления 4%-ной цели по годовой инфляции. Для 2027 года – это задача повышенной сложности.
Не исключено, что запуск нового инвестцикла по факту сместится на 2028 год, а реальная макродинамика-2027 окажется несколько ниже, чем предполагается в базовых сценариях Минэкономразвития и Центробанка. В ИНП РАН, например, в настоящее время считают более вероятным приближение темпа ВВП-2027 к планке консервативного прогноза правительственных экономистов в 0,7%.
В этих обстоятельствах отдача для экономики от взаимодополнения действий финансовых и денежных властей, выражающаяся в выходе за текущую предельную границу увеличения потенциального выпуска в РФ до 2,5% ежегодного роста ВВП, будет зависеть от значимого повышения совокупной факторной производительности на основе поддержки структурных трансформаций и адаптации к ним производственных и транспортно-логистических цепочек. Реализация такой скорректированной структурной повестки, которую еще предстоит сформировать в полной мере, регулятивными усилиями кабмина и центральных банкиров, является еще одной приоритетной задачей экономической политики в следующем году.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
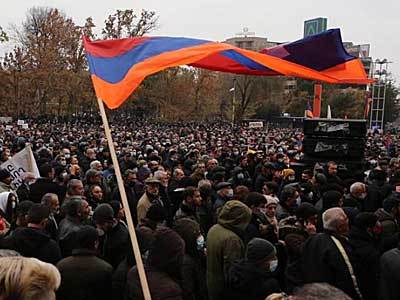
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
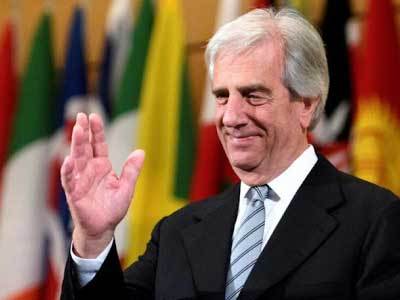
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.