

Выборы
Дональд Трамп стал не только 45-ым, но и 47-ым президентом США – во второй раз в истории США после неудачной попытки переизбраться бывший президент возвращается в Белый Дом – с другим порядковым номером.
Бизнес

Панамский канал останется в руках Панамы и будет открыт для торговли из всех стран. Об этом заявил панамский администратор водного пути, Рикаурте Васкес который назвал опасными утверждения избранного президента Дональда Трампа о том, что США должны взять его под свой контроль.
Интервью
Текстовая расшифровка беседы Школы гражданского просвещения (признана Минюстом организацией, выполняющей функции иностранного агента) с президентом Центра политических технологий Борисом Макаренко на тему «Мы выбираем, нас выбирают - как это часто не совпадает».
Колонка экономиста
Видео
Колонка экономиста
29.10.2026 | Никита Масленников
Центробанк напомнил о «ключевом» приоритете
Совет директоров Банка России 23 октября принял решение сохранить ключевую ставку на уровне 14% годовых. Ощутимого влияния на рынки фининструментов и курс рубля оно не оказало, поскольку было ожидаемо профучастниками и, соответственно, заложено в изменения котировок. К тому же, как уверено большинство экспертов, у центральных банкиров в текущих условиях, по сути, не было аргументов для снижения ставки. Предложенные правительством бюджетные параметры оказались несколько консервативнее, чем в ЦБ РФ предполагали еще в середине лета.
В то же время эффект от временного выбытия мощностей в ряде отраслей на инфляцию и ее ожидания может оказаться более продолжительным. К тому же влиянию октябрьской индексации тарифов ЖКХ (особенно там, где в издержках велика расходная часть, связанная с потреблением воды и электроэнергии) еще только предстоит реализоваться в течение двух-трех месяцев, а в ноябре-декабре наблюдаемое некоторое замедление потребления способно смениться традиционным сезонным ускорением спроса и возрастающим ценовым давлением.
На среднесрочном горизонте по-прежнему преобладают проинфляционные риски. Как подчеркивает глава Центробанка Эльвира Набиуллина, «со стороны предложения это более медленное восстановление мощностей. Со стороны спроса остаются риски повышенных инфляционных ожиданий, длительного сохранения напряженной ситуации на рынке труда и бо́льшего бюджетного дефицита. Самым неприятным может быть сочетание этих рисков, когда одновременно сокращается предложение товаров и услуг и ускоряется рост спроса. Особенно когда инфляция все еще высокая. Отдельной группой рисков являются геополитические факторы, которые в зависимости от развития событий могут сыграть как проинфляционную, так и дезинфляционную роль».
Сигнал ЦБ РФ к рынкам на сей раз оказался более сложным. По форме (то есть набору слов) он остался нейтральным. По сути немало комментаторов определили его как умеренно-жесткий: для устойчивого возвращения инфляции к 4% в следующем году может потребоваться более длительный период поддержания именно таких денежно-кредитных условий (ДКУ). Пространство для снижения ставки по-прежнему сохраняется, но его, констатировала Эльвира Набиуллина, стало меньше. Прогноз среднегодового значения ключевой ставки-2027 повышен с 10,5 – 12,5% до 12,5-13,5%, на 2028 год – с 8-9% до 9-10%.
Как отмечено в заявлении Банка России, «в 3 квартале 2026 года текущий рост цен с поправкой на сезонность в среднем составил 8,0% в пересчете на год после 4,8% в 2 квартале 2026-го. Аналогичный показатель базовой инфляции увеличился до 6,2% после 4,5% в предыдущем квартале. На ценовую динамику продолжали влиять волатильные позиции, в первую очередь моторное топливо». Но и без учета этого фактора, а также ослабления рубля в летние месяцы показатели устойчивого роста цен в третьем квартале прибавили 1 п.п., закрепившись на уровне 5-6%, и пока не снижаются.
Инфляция г/г остается на повышенном уровне: по состоянию на 19 октября 6,8%, по оценке Центробанка (по недельной динамике после 7,02% семидневкой ранее, и 7,15% на основе расчетов по суточным изменениям, которые используют в Росстате и Минэкономразвития, после 7,22% в предшествующий период). Недельный шаг пока притормаживает. После индексационного скачка на 0,96% с 29 сентября по 5 октября (вклад разового повышения тарифов ЖКХ тогда в экономическом блоке правительства оценили в 0,75%) последующие недельные приросты насчитывали 0,11% и 0,05% соответственно.
С 13 по 19 октября несколько ускорились цены на продовольственные товары – с 0,21% до 0,26%, существенно – с 0,03 до 0,73% - повысился ценовой темп у плодоовощной продукции, у непродовольственных товаров он понизился на 0,1% (после такого же роста неделей ранее), на 0,69% с околонулевого уровня подешевел бензин, цены на бытовые услуги практически не изменились.
Вместе с тем вероятность усиления ценового давления до конца года остается повышенной: начался сезонный рост цен на плоды и овощи, впереди индексация утильсбора и технологического сбора на электронику, а также традиционное предновогоднее потребительское ралли, подогреваемое декабрьскими выплатами премий и т.п. Все эти факторы способны ускорить рост инфляционных ожиданий, на которые пока не повлияла индексация тарифов ЖКХ (платежки начнут поступать только в ноябре).
В октябре ожидания даже скорректировались вниз, потеряв месяц к месяцу 1 п.п. и опустившись до 13,2% (уровня февраля-2026), но оставшись вблизи максимальных значений за последние два года. Оценка наблюдаемой инфляции снизилась с 15,1% до 14,5%. Тем не менее баланс рисков инфляционных ожиданий сдвинут в сторону их повышения. На этом фоне неудивительно, что ЦБ РФ повысил прогноз инфляции-2026 с 6-7% до 7,1-7,6% (в том числе среднегодового значения – с 5,9% до 6,2-6,3%). Оценка среднегодовой инфляции-2027 тоже увеличена – с 4,3-5,2% до 5,2-5,7%. Это означает, что ожидаемое ее приближение к цели в 4%, действительно, потребует более продолжительного периода сохранения умеренно-жестких ДКУ. Заметим также, что регулятор повысил и прогноз динамики-2026 денежной массы в обращении с 7-12% до 10-13% (в сентябре ее темп насчитывал 0,1%, в октябре вырос в разы).
Связано это в том числе с бОльшим притоком денег в экономику по кредитному каналу: прогноз прироста требований банков к клиентам всех видов на 2026 год в ЦБ РФ несколько повысили – с 6-10% до 8-11%. Темпы корпоративного кредитования скорректированы вверх – с 7-11% до 10-12% (на 2027 год, напротив, снижены – с 7-12% до 6-11%), необеспеченных потребительских кредитов понижены с 5-9% до 5-8%, ипотеки – с 6-10% до 6-9% (в 2027 году изменения условий семейных льготных программ умерят темп с 7-12% до 5-10%).
Денежно-кредитные условия в ЦБ РФ оцениваются как умеренно жесткие. Процентные ставки выросли в большинстве сегментов финансового рынка. С учетом динамики инфляционных ожиданий жесткость денежно-кредитных условий в реальном выражении не изменилась. Неценовые условия банковского кредитования несколько ужесточились в части требований к кредитному качеству корпоративных заемщиков. Кредитная активность в среднем за 3 квартал 2026 года была повышенной, прежде всего за счет корпоративного сегмента. Портфель розничных кредитов рос умеренно. Склонность домашних хозяйств к сбережению несколько снизилась, но остается высокой. Наблюдается умеренный рост интереса россиян к инструментам сбережения, альтернативным вкладам.
Примечательно, что корпорации вследствие высоких ставок по кредитам и новых требований регулятора к банкам по оценке долговой нагрузки заемщиков стали более активно привлекать средства за счет эмиссии облигаций. В начале четвертого квартала их доля в структуре финансирования вышла на исторический максимум – 31% (40 трлн руб.), прибавив с начала года 1,5 п.п. (1,6 трлн руб.). По оценкам участников рынка, в ближайшие месяцы рост продолжится при некотором снижении доли корпоративного кредитования. Впрочем, параллельно с этим, по мнению финаналитиков, будут повышаться и дефолтные риски по обслуживанию выпущенных долговых бумаг из-за нарастания объема неплатежей в корпоративном секторе.
Умеренно-жесткие ДКУ сохраняют интерес инвесторов к рублевым инструментам и продолжают оказывать поддержку национальной валюте РФ. Официальный курс ЦБ РФ на 24-26.10: 80,53 руб. за долл., 90,24 руб. за евро; 12,05 руб. за юань. По оценкам финаналитиков, до конца месяца доллар может торговаться в интервале 77-83 руб., евро – 87-93 руб., юань – 11,65-12.4 руб. В ноябре USD, скорее всего, вернется в интервал 80-85 руб., постепенно сдвигаясь к его верхней границе, как равновесному значению.
На стороне рубля «высокий сезон» мировых нефтецен и устойчивость российских платежного и торгового балансов. ЦБ РФ повысил прогноз цены Urals для налогообложения в текущем году с 60 до 72 долл. за барр., в 2027-м – с 50 до 55 долл. за барр. Подросли и ожидания по профициту счета текущих операций – в 2026 году с 48 до 71 млрд долл., в 2027-м – с 25 до 31 млрд долл., а также по активному внешнеторговому сальдо – со 119 до 150 млрд долл. в текущем году, с 99 до 110 млрд долл. в следующем.
Как отмечается в заявлении ЦБ РФ, По оперативным данным, в 2 полугодии 2026 года экономика растет умеренными темпами. В октябре деловые настроения немного улучшились после низких значений предыдущих месяцев. Рост потребительского спроса замедляется, но остается повышенным. Продолжается восстановление инвестиционной активности по сравнению с уровнями начала года.
Напряженность на рынке труда постепенно снижается. По данным опросов, обеспеченность предприятий работниками продолжает улучшаться, но ситуация неоднородна по отраслям. Рост зарплат замедляется и постепенно сближается с ростом производительности труда. При этом разрыв в их динамике по-прежнему существенный. Вместе с тем компании планируют более умеренные индексации зарплат в 2027 году по сравнению с 2026 годом. Безработица находится вблизи исторических минимумов.
С учетом этих трендов, оценка роста ВВП-2026 уточнена до 0,5-1,0%. Среднесрочные макроожидания скорректированы в сторону большей умеренности. ВВП в следующем году может увеличиться на 1,0-2,0% (в июльской версии предполагалось 1,5-2,5%). Прогноз-2026 для конечного потребления (в том числе домохозяйств) повышен с 1,5-2,5% до 3,0-3,5%, на следующий год снижен на 0,5 п.п. – до 0,5-1,5%. Еще в июле в ЦБ РФ не исключали рост инвестактивности г/г в текущем году на 0,5%. Теперь же ожидается либо спад на 1%, либо нулевой результат. Прогнозный интервал-2027 тоже потерял 1 п.п. – 1,0-3,0% вместе 2,0-4,0%.
Комментаторы полагают, что фактическая траектория может оказаться скромнее, отмечая, что для уверенного начала нового инвестцикла комфортным является уровень ключевой ставки в 10-12%. Для 2027 года выполнение этого условия пока выглядит проблематично. В РСПП вновь напомнили, что продолжение умеренной монетарной жесткости может вести к накоплению системных рисков для деловой активности.
В то же время в бизнес-сообществе усиливается понимание того, что едва ли не главная предпосылка к расширению пространства снижения ключевой ставки формируется бюджетной политикой. По сути, об этом же в своем заявлении 23 октября высказался и регулятор: «Банк России исходит из объявленных параметров бюджетной политики. На среднесрочном горизонте она будет способствовать замедлению инфляции. В случае изменения параметров бюджетной политики может потребоваться корректировка проводимой денежно-кредитной политики». Отсюда и усиливающийся запрос и бизнеса, и граждан на эффективность координации действий кабмина и денежных властей, поскольку макроустойчивость и финстабильность остаются ключевым приоритетом экономической политики.
Никита Масленников — экономический обозреватель
Комментарии
Экспертиза
Поколенческий разрыв является одной из основных политических проблем современной России, так как усугубляется принципиальной разницей в вопросе интеграции в глобальный мир. События последних полутора лет являются в значительной степени попыткой развернуть вспять этот разрыв, вернувшись к «норме».
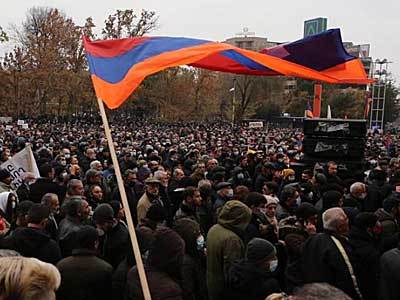
Внутриполитический кризис в Армении бушует уже несколько месяцев. И если первые массовые антиправительственные акции, начавшиеся, как реакция на подписание премьер-министром Николом Пашиняном совместного заявления о прекращении огня в Нагорном Карабахе, стихли в канун новогодних празднеств, то в феврале 2021 года они получили новый импульс.
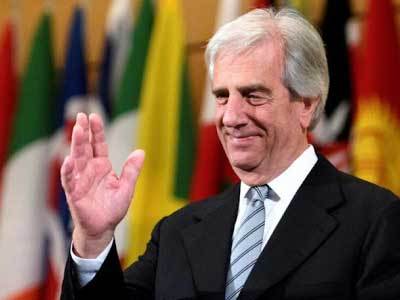
6 декабря 2020 года перешагнув 80 лет, от тяжелой болезни скончался обаятельный человек, выдающийся деятель, блестящий медик онколог, практиковавший до конца жизни, Табаре Васкес.